مقدمة:
في ظل الأزمات المركبة التي تواجه الاقتصاد اليمني، تبرز بنوك التمويل الأصغر كأداة حيوية للتمكين الاقتصادي والحد من الفقر. إلا أن استدامة هذه المؤسسات تواجه اختباراً حقيقياً نتيجة تداخل العوامل السياسية والاقتصادية والتقنية.
أولاً: التحديات الهيكلية والتشغيلية
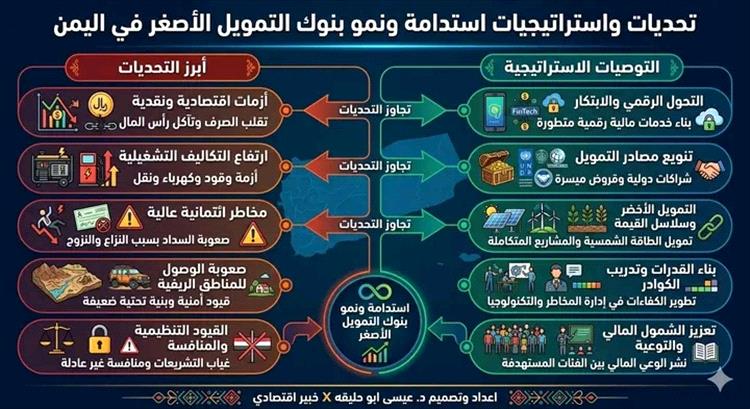
1. انقسام المؤسسات المالية: إن ازدواجية السياسات النقدية ووجود بنكين مركزيين في صنعاء وعدن أدى إلى تباين السياسات النقدية، واختلاف وتذبذب أسعار الصرف، لا يؤدي فقط إلى تآكل رأس المال، بل يعيق قدرة البنوك على التخطيط المالي طويل الأمد ويزيد من كلفة التشغيل بين المحافظات.
2. أزمة السيولة وتدهور العملة: التقلب الحاد في سعر الريال اليمني يؤدي إلى تآكل رؤوس أموال البنوك ويجعل من الصعب تحديد أسعار مرابحة/فائدة عادلة ومستقرة.
3. إدارة المخاطر في بيئة غير مستقرة: تزايد معدلات التعثر (Default Rates) نتيجة نزوح العملاء أو توقف مشاريعهم، مما يتطلب معايير ائتمانية أكثر مرونة ودقة في آن واحد.
4. المخاطر الائتمانية العالية: تزايد احتمالات تعثر المقترضين بسبب نزوح السكان أو توقف الأنشطة التجارية نتيجة الصراع، مما يرفع نسبة القروض غير العاملة (NPL).
5. الفجوة الرقمية والبنية التحتية: يواجه قطاع التمويل الأصغر تحدي التحول الرقمي في ظل ضعف شبكات الاتصالات وارتفاع كلفة الطاقة، وهي ركائز أساسية لخفض التكاليف التشغيلية.
ثانياً: التوصيات الاستراتيجية للاستدامة والنمو
للانتقال بقطاع التمويل الأصغر من مرحلة "إدارة الأزمة" إلى "مرحلة النمو المستدام"، نقترح الآتي:
• تبني الابتكار المالي (FinTech): إن الاعتماد على الخدمات المصرفية عبر الهاتف المحمول (Mobile Banking) ليس مجرد رفاهية، بل هو ضرورة لتقليل التكاليف والوصول إلى الفئات غير المشمولة مالياً في الأرياف.
• الرقمنة الشاملة (Digital Transformation): التوسع في المحافظ الإلكترونية ونقاط البيع لتقليل الكلف التشغيلية والوصول للمناطق الريفية.
• تطوير منتجات "التمويل الأخضر": توجيه التمويلات نحو حلول الطاقة البديلة (Solar Energy) للمزارعين وأصحاب المهن الحرفية يضمن ديمومة المشروع وقدرة العميل على السداد.
• تمويل سلاسل القيمة (Value Chain Finance): بدلاً من التمويل الفردي العشوائي، يجب التركيز على تمويل حلقات الإنتاج المتكاملة، مما يضمن سوقاً للمنتجات ويقلل من مخاطر التعثر.
• بناء تحالفات لضمان القروض: السعي لتفعيل صناديق ضمان القروض بالتعاون مع المانحين الدوليين لتقاسم المخاطر الائتمانية وتشجيع البنوك على التوسع في الإقراض.
• الشراكات الدولية: بناء جسور مع المنظمات المانحة لإنشاء صناديق ضمان القروض (Credit Guarantee Funds) لتخفيف وطأة التعثر.
• الحوكمة وإدارة المخاطر: تحديث نظم الرقابة الداخلية Internal Auditing لتتواكب مع المعايير الدولية رغم الظروف المحلية الصعبة.
خاتمة:
إن استدامة التمويل الأصغر في اليمن هي مسؤولية مشتركة بين المؤسسات المالية، والجهات الرقابية، والمنظمات الدولية. إن التكيف مع الواقع الحالي عبر التكنولوجيا والحوكمة الرشيدة هو السبيل الوحيد لضمان استمرار هذه البنوك في أداء رسالتها التنموية.
إعداد وتحليل: د. عيسى ابو حليقه خبير اقتصادي
#التمويل_الأصغر #اليمن #الاقتصاد_اليمني #الشمول_المالي #التحول_الرقمي #بنوك_اليمن #التنمية_المستدامة Banking_sector#Financial_Inclusion#ريادة_الأعمال #Yemen #Microfinance #FinTech #Economic_Expert #Banking_Sector
#UNDP #IFC #World_Bank_Group #MENA #KFW #GIZ #ISDB #Microfinance_Yemen #digital transformation # Microfinance_Bank#Microfinance_Gateway
 أخبار وتقارير
باحث سياسي: الحوثيون انزلقوا إلى حرب بلا مخرج واضح وخسائرهم الكبيرة تستنزف قدرتهم على الصمود ...